Як засновникам залучити фінансування серії А сьогодні: поради інвесторів

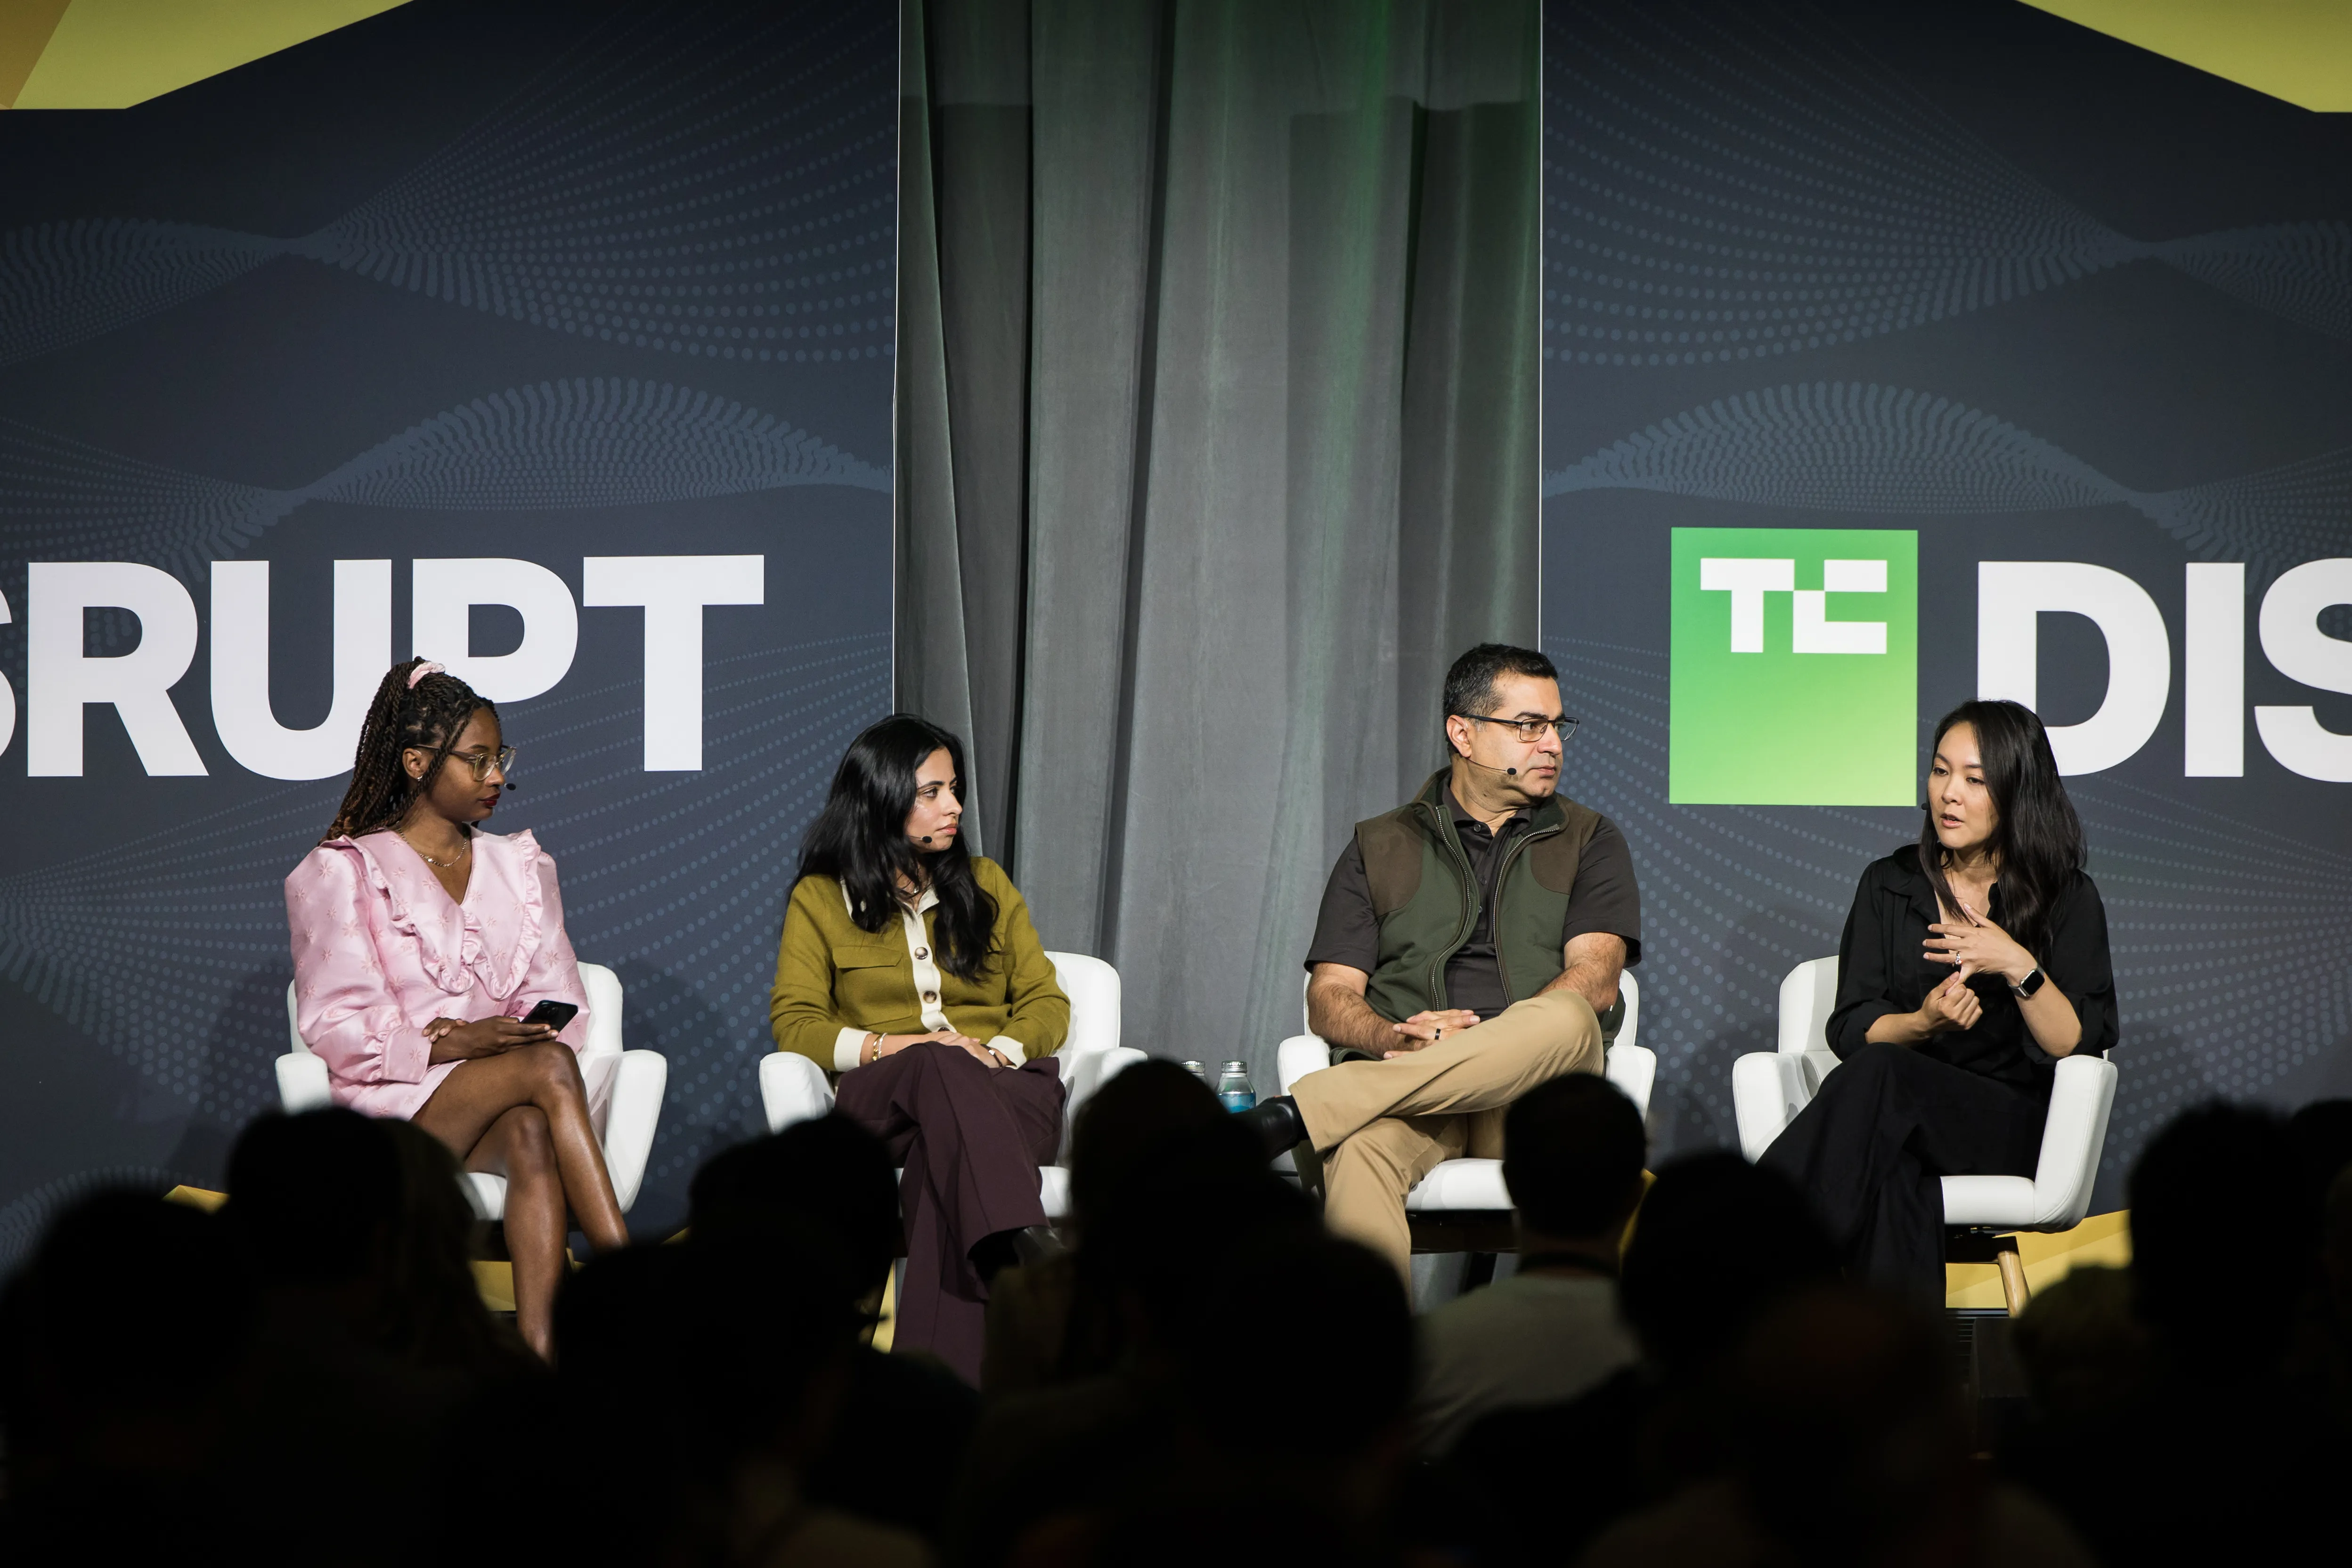
На сучасному ринку не існує єдиного показника, який визначав би, що таке раунд А (Series A) або як його залучити. Під час цьогорічного TechCrunch Disrupt троє інвесторів поділилися своїми порадами для засновників щодо залучення цього типу фінансування, а один із них додав попередження. Зважаючи на шалений потік інвестицій у штучний інтелект (ШІ) та завищені показники доходів для виправдання космічних оцінок компаній, корекція ринку може статися вже у 2027 році.
Попередження озвучив Шайлендра Сінґх, керуючий директор Peak XV, який виступав разом із Джаханві Сарданою, партнеркою Index Ventures, та Джанель Тенґ Вейд, партнеркою Bessemer. “Я ніколи не бачив, щоб посівний раунд (seed) та венчурний ринок були настільки дисфункціональними, як зараз”, — зазначив Сінґх, додавши, що нинішній ринок є одним із найскладніших для залучення фінансування за його спостереженнями.
“Дуже складно переконати будь-яку провідну фірму, що ви належите до тих небагатьох особливих компаній, які можуть вирватися вперед. А далі — величезна невизначеність щодо умов, які ви можете отримати, обсягу капіталу, який вам вдасться залучити, та самих цих умов”, — продовжив він. Фактично, зараз не рідкість, коли компанія намагається закрити раунд фінансування, маючи одночасно три різні ціни. “Це шалений показник спекулятивності ринку”, — сказав він.
“Ми називаємо це ‘траншопалуза’ (tranchopalooza)”, — додала Сардана, маючи на увазі спосіб розділення раундів на транші, або окремі частини.
Окрім попереджень, інвестори окреслили, на що вони звертають увагу під час пітчингу раунду А. По-перше, це переконлива історія про те, чому засновник має шанс побудувати велику компанію. “Засновники, які можуть залучити висококваліфікованих фахівців, мають перевагу”, — додав Сінґх.
Те, що будує засновник, також має значення. Тенґ Вейд зазначила, що капітал надходить у такі сфери, як оборона, робототехніка та інфраструктура ШІ. Вона також зауважила, що компанії, які розробляють фундаментальні моделі, рухаються до вертикальної інтеграції (беруть на себе більше етапів розробки), але все ще є місце для нових гравців, зокрема “нео-хмар”, які надають в оренду обчислювальні потужності для ШІ, та “нео-лабораторій”, що спеціалізуються на дослідженнях у галузі ШІ.
Показники, тим часом, все ще дуже допомагають, але вони менш визначені, ніж раніше, особливо в епоху ШІ, коли ведення компанії надзвичайно дороге. Тенґ Вейд навела приклад оцінки компанії Anthropic на ранніх етапах, коли її маржа була негативною, а витрати на обчислення — значними.
Однак один із партнерів її команди вважав, що ШІ буде “більшим за все, що ми коли-небудь очікували, з точки зору преміальної ціни на передові моделі”, зазначила вона, “стаючи замінником інших типів програмного забезпечення”. Логіка полягала в тому, що навіть за збиткової маржі ринок буде достатньо великим, щоб окупити інвестиції, якщо компанія стане одним із трьох провідних гравців. Anthropic зараз, за повідомленнями, готується до IPO з оцінкою близько 2 трильйонів доларів. Цього місяця компанія повідомила інвесторам, що вона є прибутковою на скоригованій основі, хоча цей показник не враховує деякі витрати.
Інвестори також говорили про важливість чесності на такому ринку, де циркулюють завищені показники річного регулярного доходу (ARR) поряд із гучними оцінками. “Я кажу засновникам: якщо ви коли-небудь покажете графік, що демонструє сукупний дохід або сукупний ARR, це величезний червоний прапорець”, — сказав Сінґх. “Це означає, що ваші часові ряди даних погані, тому що кумулятивні дані — це велика брехня”. Сінґх додав: для компанії важливо бути інтелектуально чесною у представленні інформації та діях під час бичачих ринкових циклів.
Сінґх заявив, що ринок сповнений “хибних позитивів”, тому що “не може бути так, що кожна компанія досягне успіху. Це найоптимістичніший період, який я бачив у венчурному світі за два десятиліття, і зазвичай це ознака. Я думаю, 2027 рік буде іншим. Я думаю, ми побачимо корекцію”.
Нарешті, учасників панельної дискусії попросили дати засновникам принаймні одну пораду на прощання. Сінґх пішов першим, нагадавши засновникам, що побудова компанії — це одне з “найбільш болісно складних завдань”, яке тільки можна виконати. І з цим, “змиріться з цим”, сказав він. Він також закликав засновників не поспішати, уважно ставитися до слабкої відповідності продукту ринку (product-market fit) і завжди встановлювати дуже високу планку для того, що вони намагаються вирішити.
Сардана зазначила, що важливо вміти презентувати свою ідею (pitch), але засновникам слід бути обережними, щоб це не диктувало, що саме вони будують. “Здається, [засновники] вирішують, що будувати, виходячи з того, що фінансується, і це справді страшно”, — продовжила вона. Тим часом Тенґ Вейд заявила, що її типова порада засновникам бути консервативними у своїх прогнозах і запитах більше не виправдовує себе.
“Я б сказала, просто будьте зухвалими у своєму запиті”, — тепер говорить вона, — “і подивіться, як відреагує ринок, а потім вже коригуйтеся”.
За матеріалами: techcrunch.com